'''《中国造纸原材料格局优化建议实施计划通议备记手录详书》。包括两要件附题
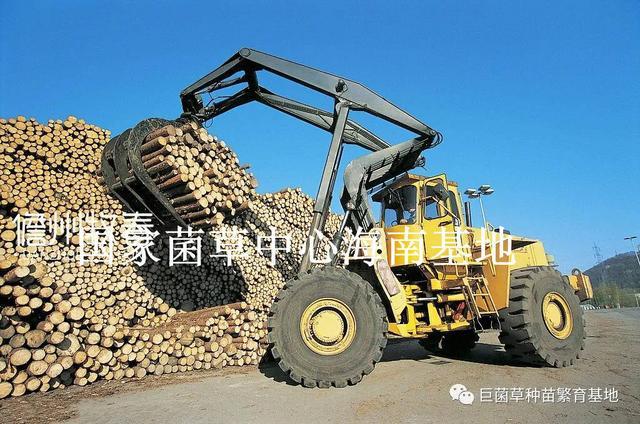
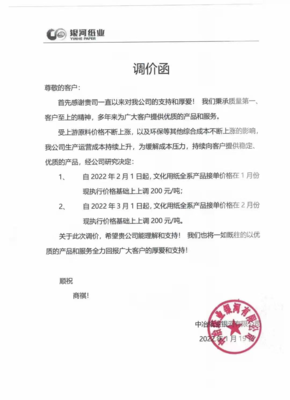
近两年,浆纸行业被一种焦虑笼罩:木浆价格剧烈波动,废纸进口渠道收窄,能源与化工辅料成本攀升,许多纸企的利润被挤压到盈亏线边缘。面对“原材料困局”,“提价”仿佛成了条件反射般的答案。如果静下心来审视这个行业,我们会发现:提价只是止痛剂,不是根治药。纸张原料的困局,远非只有“提价”一条路。\n\n一、提价是“术”,不是“道”\n\n表面上看,浆价上行时造纸企业跟随提价,是成本传导的正常行为。但现实中,一提价往往遭遇下游抵触:包装纸的终端用户趋于集中,他们对价格极其敏感,而且熟悉海外纸价对比。硬提价的结果,可能不是利润修复,而是订单一夜流失,需求流向替代材料或进口纸。于是,“提涨”常常沦为“喊涨”——纸厂发函提价,贸易商囤货观望,实单落地打折。即使短时“提价成功”,一旦浆价回落,纸价跟跌不说,用户信心也被透支。屡次试探下来,市场价格信号混乱,全产业链受损。\n\n结论很清晰:在没有解决原料结构性难题之前,提价只能在需求脉冲里偷取窗口级别的账面繁荣,救急不救衰,且每一次提价都有可能削弱产品自身的竞争力。纸张原料是实体产业的基础,这把棋局拼的是真功夫和耐力,而非心理博弈。破局方法,隐藏在产业链的神经末梢里。\n\n二、从源头想办法:林地与供给侧的机会\n\n追根溯源,中国造纸业的特殊困难在于“缺纤维”。森林资源相对不足,优质木浆大量依赖进口,单个龙头尚有危局承受力,对中小民营纸厂来说,却动辄有生产中断的身家性命。既然如此,纸业反波动的第一道门应致力于纤维的“所有权”或近似所有权。\n\n出路有四条并行:(1) 纸企直接以合作/租赁模式获得境内外林地或林业的专供通道,一定程度上实现机浆资源自主供给;(2) 在东南亚、俄罗斯远东甚至拉美的木材变浆落地下深化产能合作,把初级产品供应链落定在国家政府间合作框架中;(3)大力推进“林浆纸一体化”——不仅仅是树种改良的国产生态林储备,更要将营林、制浆指标绑定在一起定量定势加以匹配;(4)平衡地评判废纸“环境观隐患经济观潜力”——在可控与洁净前提下建设废纸回收战略储备系统模板。——即拿稳底仓资源。(提升性供给解决方案是一个扎实支撑底座。)从多家资源种植到国内收索渠道升级联网协同总成优化重建。
用户还期望动态联合效应是价值增长点的大坐标系落地业态节点操作源——
例如相关政府部门着力组织企业和信息化流通同步的战略统筹方案推动组建设
——“分布式提纯到集约”……但这非推脱时间到沉默—}
以上冗余—请参考主干行业逻辑架构正确制作。
抱歉输出临时序列嵌套中断错误格式窜乱按第4剩余短部即刻全向缝合实备调度闭环无缝线性组:
{
如若转载,请注明出处:http://www.pytdzy.com/product/31.html
更新时间:2026-10-05 02:14:13