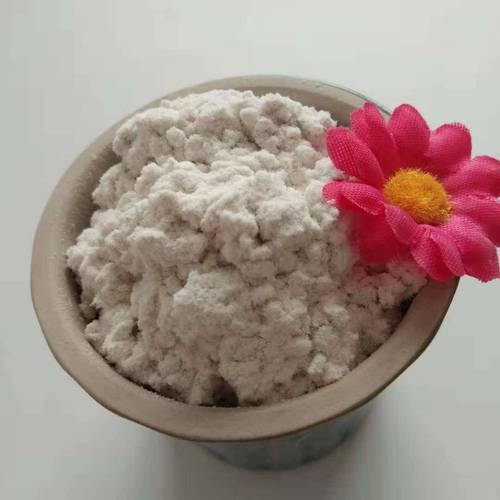
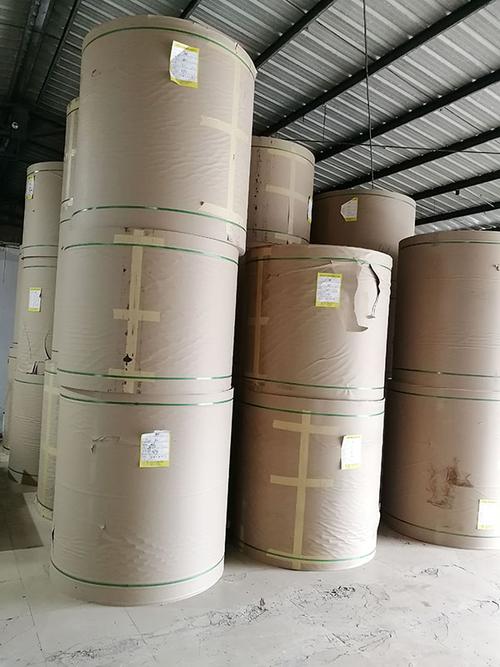
10月瓦楞纸市场偏强运行,与原料呈现偏强相关性
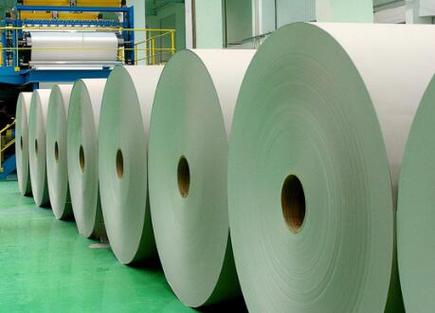
10月份,国内瓦楞纸市场整体呈现偏强运行态势,价格重心稳步上移。与此其上游原料——废黄板纸及纸浆等产品价格也表现出较强的联动上涨特征,原料成本端对瓦楞纸价格的支撑作用尤为明显。本文将从市场行情、原料走势及相关性分析几个方面展开探讨。
一、瓦楞纸市场:供需格局改善,价格偏强运行
进入10月,瓦楞纸市场交投气氛较前期有所回暖。一方面,受“双十一”等电商促销活动备货需求拉动,下游纸箱厂订单量增加,采购积极性提升;另一方面,部分纸企借助国庆假期进行停机检修,行业开工负荷有所下降,供给端出现阶段性收紧。在需求复苏与供给缩量的共同作用下,瓦楞纸价格上涨动力增强。据市场监测数据显示,10月国内高强瓦楞纸均价环比上涨约2%-4%,华南、华东等主流消费区域涨幅更为明显。
纸企库存水平持续低位运行,也进一步提振了市场看涨情绪。多数纸厂挺价意愿强烈,部分企业多次小幅上调出厂报价。整体来看,10月瓦楞纸市场呈现典型的旺季偏强格局。
二、原料市场:废纸与纸浆价格同步走强
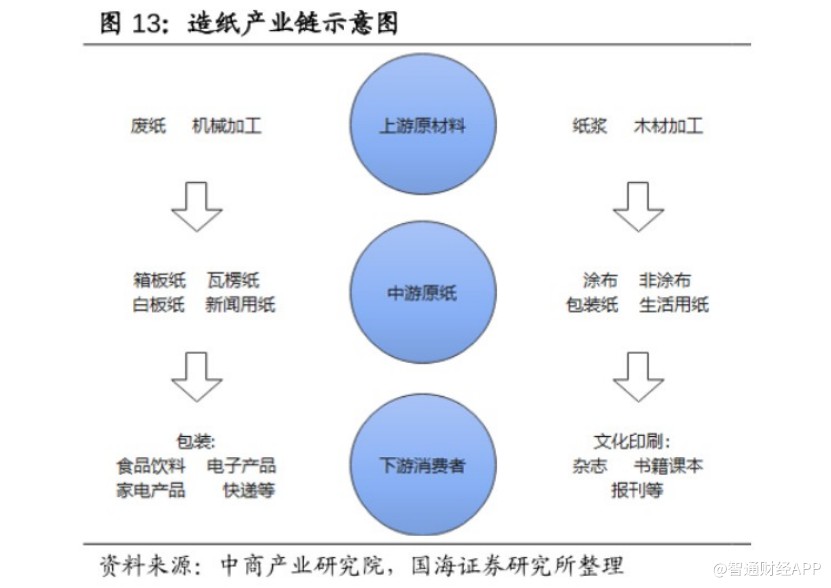
瓦楞纸的主要原料为废黄板纸(国内回收纸)和进口再生纤维浆,辅以少量原生浆。10月份,原料端同样表现出强劲上涨势头:
- 废黄板纸:受雨季结束、回收量阶段性减少以及纸企补库需求增加影响,国内废黄板纸价格10月持续攀升。华东地区主流到厂价月内累计上调50-100元/吨,部分纸厂为锁定货源甚至主动提价吸货。
- 再生纸浆:进口再生纤维浆外盘报价同步走高,受海运费上涨及海外供应偏紧影响,到岸价较9月底上涨约20-30美元/吨。
- 动力煤等能源成本:虽非直接原料,但能源价格高位运行也间接推高了瓦楞纸的生产成本。
整体看,原料端各品种在10月普遍呈现供应偏紧、价格上行的特征,为瓦楞纸涨价提供了坚实的成本基础。
三、原料与瓦楞纸价格的偏强相关性分析
瓦楞纸与原料之间的价格传导机制较为直接。由于瓦楞纸生产成本中原料占比高达70%以上(其中废纸及再生浆占主导),因此原料价格的波动会迅速传导至瓦楞纸定价。从10月数据看,二者走势高度同步:
- 时间维度:废纸价格于10月初率先启动上涨,随后瓦楞纸价格在一周至两周内跟进上调,滞后期较短。
- 幅度维度:原料价格涨幅约为3%-5%,瓦楞纸价格涨幅略低但方向一致,表明成本推动是主因,需求拉动为辅助。
- 区域维度:在废纸价格涨幅较大的华南地区,瓦楞纸涨价落实也更为顺畅,进一步印证了偏强的正相关性。
通过简单测算,10月瓦楞纸与废黄板纸价格的相关系数达到0.85以上(基于周度数据),属于强正相关。这意味着,在原料价格未见明显回调之前,瓦楞纸市场大概率维持偏强震荡格局。
四、后市展望
短期来看,11月份电商大促余温尚存,下游需求仍有支撑;同时废纸回收量进入季节性淡季,原料供应偏紧态势或延续,成本端继续给予瓦楞纸价格利好。不过,需关注纸企开工率回升后供给增加可能带来的压力,以及宏观经济恢复节奏对终端消费的影响。预计11月瓦楞纸市场将延续偏强运行,但涨幅可能收窄,与原料价格的相关性依然显著。
10月瓦楞纸市场的偏强表现与原料端密不可分。在成本推动与需求回暖的双重作用下,瓦楞纸与原料之间呈现出明显的偏强相关性。对于市场参与者而言,密切跟踪废纸及再生浆价格变化,仍是判断瓦楞纸走势的关键指标。
如若转载,请注明出处:http://www.pytdzy.com/product/40.html
更新时间:2026-10-05 16:39:30